
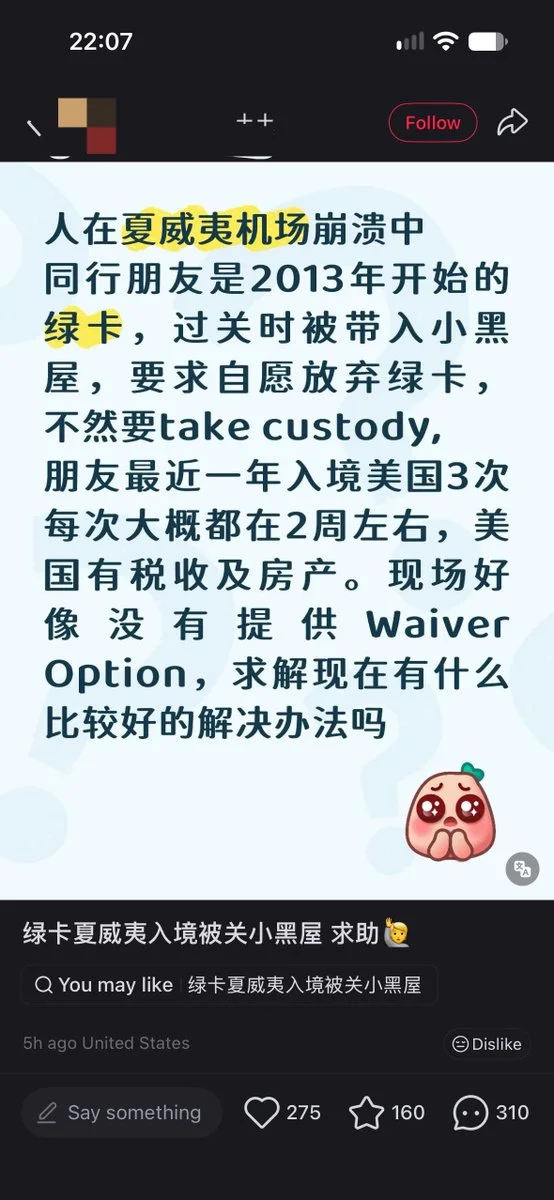
唐人日报 9月28日讯:一则关于绿卡持有人在夏威夷入境受阻的陈述,引出长期海外居住与美国永久居民身份之间的法律问题。陈述称,一名2013年取得绿卡的旅客,最近一年入境美国三次、每次停留约两周,在美国有房产和纳税记录,却在入境检查时被要求自愿放弃绿卡,否则可能被拘押。目前,该事件缺少当事人身份、具体日期、执法文件及最终处理结果,尚不能独立确认,也不能据此认定美国出台了针对华人的新措施。
围绕事件出现的“中国人一直以来都玩弄两面派”等说法,没有可核实的发言人和官方出处,不能作为政府立场或执法依据。绿卡持有人是否放弃永久居留,取决于个人的居住安排、海外停留目的及其他证据,不能仅凭国籍判断。现有材料也未说明这名旅客每次离境多久、家庭与工作位于何处,以及是否持有回美证,因此不足以判断其是否已经放弃身份。
美国法律没有“每六个月入境一次,就一定能保住绿卡”的规定。《移民与国籍法》第101(a)(13)(C)条将连续离境超过180天,以及已经放弃永久居民身份,分别列为返美永久居民可能被视为申请入境者的情形。两者属于不同判断:超过180天不等于自动失去绿卡,未超过180天也不意味着可以排除放弃身份的问题。短暂入境并不会自动清除此前长期海外生活形成的证据。
具体审查通常涉及离境原因、预计结束时间、美国住所是否实际使用、工作和家庭关系,以及海外居住安排。就此次陈述而言,一年三次、每次约两周,相当于全年在美国停留约六周。这一模式可能引发进一步询问,但本身不是自动失去身份的标准。照顾患病亲属、临时派驻或其他有明确期限的海外安排,需要结合证明材料判断,不能与无限期在海外定居直接等同。
涉及华人家庭的公开判例中,1988年的Matter of Huang具有直接参考意义。案件涉及一名来自台湾的母亲及两名未成年子女,他们于1982年取得美国永久居民身份,随后主要生活在日本。母亲称,她与孩子每年赴美停留三至四周,以维持绿卡。家庭在加州拥有投资房产和住宅,缴纳相关税款,并保有美国银行账户。然而,移民上诉委员会综合其在日本工作、生活、子女就学及返美计划不明确等事实,认定已经放弃永久居留,驳回上诉。
另一宗1975年的Matter of Kane涉及牙买加籍永久居民。她每年约11个月在牙买加经营出租住宅,只到美国停留一个月,并表示赴美目的包括维持居民身份。移民上诉委员会最终认定其已经放弃美国永久居留。该案与Huang案均发生在数十年前,表明定期短暂返美能否维持身份,长期以来就是移民审查问题,并非最近才出现、也并非只适用于中国籍持卡人。
房产与纳税记录可以证明当事人与美国存在联系,但不能单独决定身份是否保留。Huang案中的当事人同样拥有这些条件,裁决仍考察了整个家庭实际生活在哪里。税务居民身份与移民法上的永久居民身份也有不同判断规则。美国国税局说明,符合绿卡测试的人通常承担居民纳税义务,不能因长期在海外生活便自行认为税务责任已经结束;履行纳税义务也不等于已经满足全部移民要求。
入境时被要求签署的放弃身份文件,通常是I-407表。美国移民局明确说明,提交该表属于自愿行为,签署意味着放弃由移民法官审理其是否因放弃居留而失去身份的权利。当事人如果不同意放弃,可以明确表达异议,并要求通过相应程序审理。但拒绝签字并不保证立即放行,是否继续检查、启动移民程序或采取拘押措施,要依据具体法律与事实决定,不能把“不签就一定安全”作为普遍结论。
原陈述提到现场似乎未提供“豁免选项”,但未说明具体指哪一种申请。I-193主要涉及护照或签证等入境文件要求的豁免,不能简单理解为缴费后即可免除放弃永久居留的问题。回美证则可用于符合条件的较长时间海外旅行,并帮助证明离境具有临时性,但不保证入境,也不是允许持有人无限期在海外定居的许可。这些文件的用途与适用条件,需要分别判断。
长期海外居住还可能影响入籍。按通常的五年规则,申请人须满足连续居住要求,并在相关期间实际身处美国至少30个月。超过六个月但不足一年的离境,可能引发连续居住中断的推定,申请人可以提交证据反驳;离境一年或以上通常会中断连续居住,法律规定的例外另论。因此,即使一次返美获准入境,也不能据此认定已经符合入籍条件。
对于此次夏威夷事件,后续需要确认的是当事人是否签署I-407、是否收到出庭通知或其他执法文件,以及官方认定的具体理由。在这些信息公开前,无法确认其绿卡是否已经失去,也无法判断拘押是否实际发生。对有类似海外生活安排的永久居民而言,完整的出入境记录、离境原因、美国居住联系及明确返美计划,是解释个人情况的重要材料,单凭入境次数或房产数量不能替代完整审查。
唐人日报赞助商:
纽约华人律师事务所精办移民申请、婚姻绿卡、移民监狱上庭、刑事民事。
【电话:+1 9297891391;地址:3915 Main Street,418,Flushing NY 11354 .周一到周五 AM10:00-PM18:00 人不能成功从监狱出来,只收基本律师费用】
纽约华人会计师事务所 精办散工(1099)、全职(W2)、公司税务、公司注册。
【电话:+1 9295446105;地址:纽约法拉盛主街3915号,邮编418,11354,周一到周五 上午10:00至下午18:00】